Nếu anh chị đang cầm một khoản vay, hoặc đang định vay để mua tài sản cho thuê, chắc anh chị từng tự hỏi: vay bao nhiêu thì vừa?
Tôi cũng hỏi câu đó, kể cả khi đang chơi một trò chơi.
Sáng chủ nhật vừa rồi, 8 giờ 25, tôi còn đứng ở một hiện trường ở quận 12, TP.HCM. Chưa tới nửa tiếng sau, tôi đã ngồi trước bàn cờ Cashflow trong một phòng học, cùng khoảng chục người chơi khác.
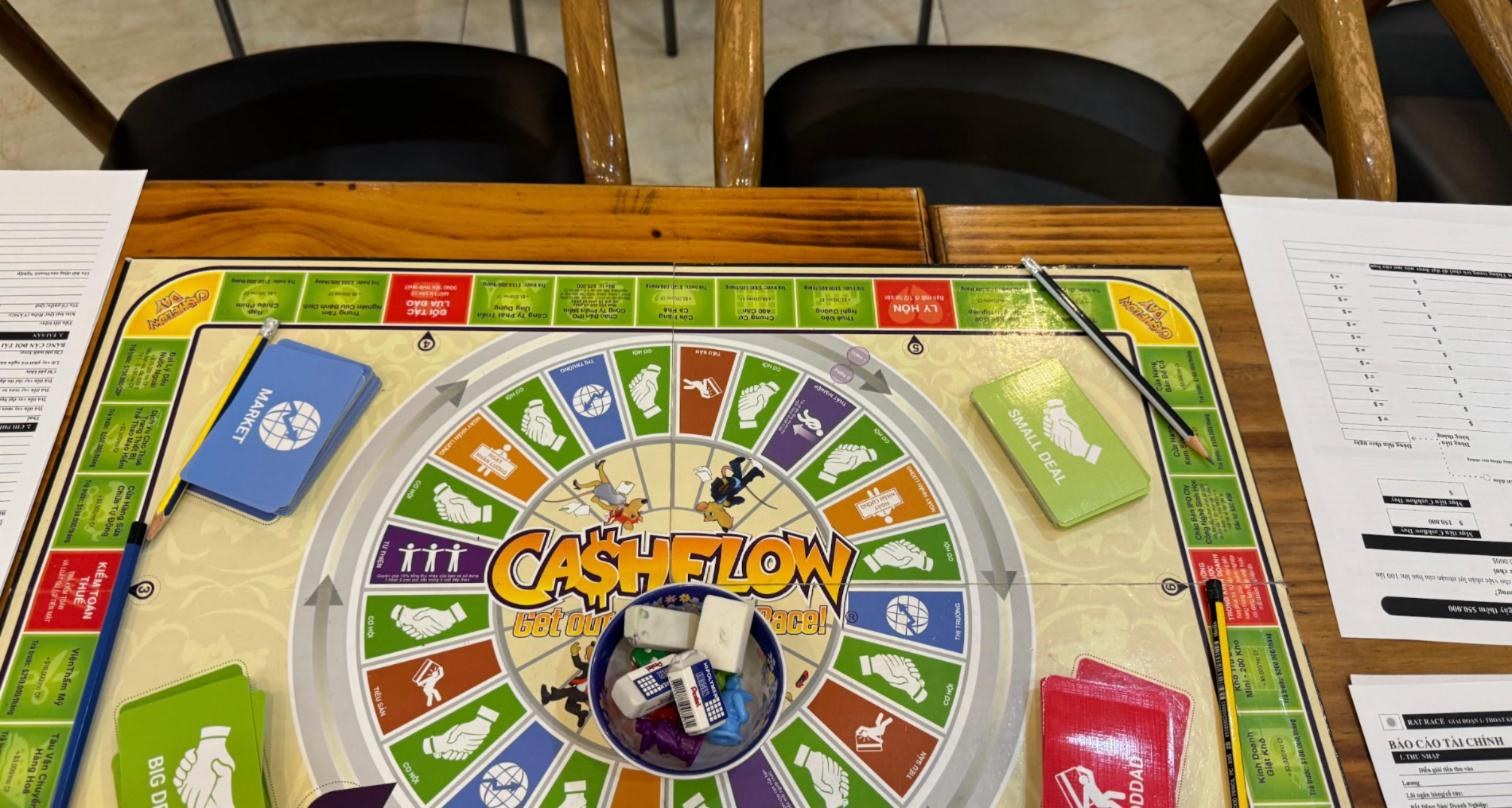
Tôi đã chơi trò này vài lần. Hôm đó, khi được hỏi mục tiêu, tôi trả lời: để trải nghiệm. Ván này luật khác những lần trước: mục tiêu là ai giữ được nhiều tiền mặt nhất. Tôi mang về được nhiều hơn tôi nghĩ.
Bài này tôi kể lại một quyết định nhỏ trong ván chơi, vì sao tôi làm vậy, và vài điều tôi ghi lại sau hơn bốn tiếng trong phòng. Đây không phải lời khuyên vay hay không vay. Đây là cách tôi nghĩ khi cầm một khoản vay trong tay.
50 triệu tiền thuê có phải là 50 triệu dòng tiền?
Lúc giảng luật vay, người dẫn buổi chơi hỏi cả lớp: “Các anh chị cho thuê được 50 triệu một tháng. Các anh chị nói tôi có dòng tiền 50 triệu một tháng. Thật ra đúng hay không?”
Câu trả lời là không.
50 triệu là tiền thu về. Dòng tiền là phần còn lại sau khi trừ hết: lãi vay, gốc vay, điện nước phần chủ chịu, sửa chữa, người vận hành, những tháng phòng trống. Nhiều người mua tài sản cho thuê nhìn con số thứ nhất rồi vay theo con số thứ nhất. Đến lúc trả nợ mới gặp con số thứ hai.
Tôi làm nghề cho thuê đủ lâu để thấy khoảng cách đó. Nên khi đến phần vay, tôi để ý hơn bình thường.
Luật cho vay theo dòng tiền, và tôi chỉ vay một nửa
Trong ván chơi hôm đó, ngân hàng cho vay dựa trên dòng tiền nhàn rỗi của mỗi người. Dòng tiền càng lớn, hạn mức vay càng cao. Người dẫn nhắc một quy tắc: “Không được vay vượt quá dòng tiền chi trả.” Muốn mua thêm thì vay sát hạn mức, gần như ai cũng nghĩ vậy.
Lúc đầu tôi cũng tính vay, và tôi có vay. Nhưng lần này tôi dè chừng hơn.
Lúc chia sẻ bài học sau ván, tôi nói với cả lớp: “Mình không bao giờ vay hết cái số tiền mà mình có dòng tiền nhàn, mình vay một nửa thôi. Vì kịch bản xảy ra ở ngoài thị trường mình nhìn thấy cái kịch bản có thể là lãi suất nó tăng lên gấp đôi.” Lãi tăng gấp đôi mà mình đã vay hết hạn mức thì dòng tiền về âm, mình mất hết. Vay một nửa thì “lãi suất có tăng lên thì mình vẫn sống được”.
Tôi nói “ngoài thị trường” là có lý do. Ngoài đời, mấy tháng nay tôi đang sống trong một nhịp lãi suất cao. Người cần vay chịu lãi nặng, ngân hàng thận trọng hơn khi định giá tài sản. Tôi đã viết về nhịp này trong bài chiếc đồng hồ của chu kỳ lãi suất. Ngồi vào bàn cờ, tôi không bỏ được thói quen đó.
Một phép tính nhỏ để thấy vì sao
Ví dụ minh họa, số làm tròn cho dễ nhìn:
- Một tài sản sau khi trừ mọi chi phí vận hành còn dư 40 triệu mỗi tháng, chưa tính lãi vay.
- Cách 1, vay hết sức chịu: vay tới mức tiền lãi hằng tháng là 40 triệu. Dòng tiền còn lại bằng 0. Nếu lãi suất tăng gấp đôi, tiền lãi thành 80 triệu. Mỗi tháng âm 40 triệu, phải móc túi bù.
- Cách 2, vay một nửa: vay tới mức tiền lãi là 20 triệu. Dòng tiền còn 20 triệu. Nếu lãi suất tăng gấp đôi, tiền lãi thành 40 triệu. Dòng tiền về 0. Không dư, nhưng không phải bù.
Cách 2 mua được ít tài sản hơn trong những năm thuận. Đổi lại, nó cho mình sống sót qua một năm nghịch. Người dẫn buổi chơi cũng nói một ý tôi rất đồng tình: người ta thường không gục vì mua phải thứ không có giá trị, mà gục vì dòng tiền, khi lãi suất nhảy lên.
Con số “một nửa” là lựa chọn của tôi trong ván chơi đó, không phải công thức cho mọi người. Mỗi tài sản, mỗi gia đình có sức chịu khác nhau. Điều tôi muốn giữ là câu hỏi đằng sau nó: nếu lãi suất tăng gấp đôi, mình có còn sống được không?
Một dấu trừ ghi thành dấu cộng
Cashflow buộc mỗi người tự ghi báo cáo tài chính của mình: thu nhập, chi phí, tài sản, nợ. Muốn thoát vòng thì sổ phải qua được kiểm toán. Luật buổi đó còn nặng hơn: ghi sai một lỗi thì bị trừ 50% tài sản.
Lúc chia sẻ, một bạn chơi kể lại lỗi của mình. Khi kiểm toán, sổ của bạn có một khoản “là dấu trừ mà em cuối cùng em ghi thành cộng”. Bạn kể lúc đó bạn đã gần thoát vòng rất sớm. Một phát mất một nửa tài sản, coi như về lại vạch xuất phát.
Một người khác ghi thiếu tiền bán nhà. Người dẫn nhận xét: “Mấy lỗi nghe rất cơ bản đúng không? Nhưng mà sai cái là đi cả cây ấy.”
Người dẫn giải thích vì sao luật phạt nặng vậy: để “anh chị phải chú ý trong trò chơi tài chính. Sai lầm nó có những sai lầm cực kỳ nguy hiểm.”
Tôi cũng học được một mẹo nhỏ từ mấy chị chơi cùng: ghi bằng hai màu xanh và đỏ, để rõ cái nào cộng, cái nào trừ. Một người làm bất động sản nhiều năm như tôi vẫn học được từ người ngồi cạnh. Tôi thấy chuyện đó bình thường, và nên như vậy.
Ngoài đời, không có trọng tài nào trừ mình một nửa tài sản vì ghi sai sổ. Nhưng cái giá thường đến chậm hơn và đắt hơn: mình tưởng một tòa đang có lãi, mình vay thêm dựa trên con số đó, rồi mới biết nó chưa bao giờ có lãi.
Câu đầu tiên mình hỏi trước khi xuống tiền
Phần giảng sau ván chơi, người dẫn đưa ra một nhận xét tôi ghi lại ngay: khi đi đầu tư, câu đầu tiên người ta hỏi là “cái này nó có ngon không”, chứ gần như không ai hỏi “cái này rủi ro nó là cái gì”.
Từ đó, người dẫn đi qua sáu tiêu chí để phân biệt tài sản thật và thứ chỉ trông giống tài sản. Tôi ghi lại theo cách tôi hiểu:
- Nó có tăng giá trị theo thời gian không? Thứ bị khấu hao, như chiếc ô tô, sẽ mất giá dần. Tiền bỏ ra phục vụ nó là tiền đã đi ra ngoài.
- Dòng tiền có dương thật không, tính trọn một chu kỳ? Người dẫn kể chuyện một người bạn mua một lúc sáu chiếc xe để cho thuê. Nhìn từng tháng thấy rất ngon. Đến năm thứ tư ngồi tính lại, trừ khấu hao, trừ lương vận hành, mỗi năm đều lỗ.
- Mình có quyền kiểm soát nó không? Một căn nhà đã đem cho một công ty thế chấp vay ngân hàng thì quyền quyết định không còn nằm trong tay mình.
- Pháp lý có sạch không? Nhà xây to trên đất không đủ pháp lý thì đến lúc giải tỏa, công sức và tiền bạc có thể mất trắng.
- Nó có hiện ra trên báo cáo tài chính không, hay chỉ có trong cảm xúc của mình?
- Có ai vận hành được nó không? Cùng một tòa nhà, người biết vận hành thì nó ra dòng tiền. Người không biết thì nó thành gánh nặng.
Ý số 6 là ý tôi tâm đắc nhất, vì đó là việc tôi làm mỗi ngày. Một tòa cho thuê không tự sinh ra dòng tiền. Nó sinh ra dòng tiền khi có người giữ khách, giữ chi phí, sửa cái hỏng trước khi khách phải gọi.
Một câu về lời hứa trả lãi đều
Trong phần giảng, người dẫn đưa ra một tình huống: có người rủ mình góp một khoản, hứa đều đặn trả lại một khoản lời nghe rất ngon. Rồi người dẫn kết bằng một câu tôi nhớ mãi: “Một vốn ba lời: lời cảm ơn, lời xin lỗi và lời chào tạm biệt.”
Câu đó buồn cười, nhưng đúng. Mọi con số lợi nhuận được hứa trước mà không cho mình xem tài sản, xem hợp đồng, xem ai đứng tên, đều đáng hỏi lại. Đó cũng là lý do tôi chỉ dùng Cap SÀN như một ngưỡng sàng lọc khi chọn tài sản, không bao giờ nói nó như một lời hứa.
Tôi cũng thích cách người dẫn từ chối một câu hỏi. Có học viên hỏi nên phân bổ tài sản bao nhiêu phần trăm vào mỗi loại. Người dẫn không đưa con số. Lý do: chưa biết người hỏi đang đứng ở đâu và muốn đi tới đâu. Đưa con số lúc đó là chia trách nhiệm cho một quyết định mà người hỏi phải tự gánh rủi ro. Tôi thấy đó là cách làm nghề tử tế.
Ba câu tôi mang từ bàn cờ về công việc thật
Lúc tổng kết tiền mặt từng người, người dẫn nói: “Cùng một thời gian, cùng một thị trường. Nhưng sau 90 phút, sự giàu nghèo bắt đầu xuất hiện.” Khác nhau không phải vì xúc xắc. Khác nhau ở cách nghĩ và ở cái sổ mỗi người ghi.
Nếu anh chị đang cầm một khoản vay, hoặc đang định vay để mua tài sản cho thuê, tôi gợi ý anh chị tự trả lời ba câu này, viết ra giấy:
- Nếu lãi suất tăng gấp đôi, dòng tiền mỗi tháng của mình còn dương, bằng 0, hay âm? Âm bao nhiêu, và tiền bù lấy từ đâu?
- Sổ sách của mình có tách rõ khoản vào, khoản ra không? Lần gần nhất mình tự “kiểm toán” nó là khi nào?
- Tài sản này, ai đang vận hành nó? Nếu người đó nghỉ, nó còn ra dòng tiền không?
Chiều hôm đó, tôi dừng lại trước một căn nhà treo bảng cho thuê và chụp một tấm ảnh. Thói quen cũ. Chỉ khác là trong đầu có thêm một câu hỏi nhỏ: nếu lãi suất tăng gấp đôi thì sao?
Nếu anh chị muốn có người ngồi cùng soi những con số đó, cứ để lại lời nhắn trên trang này. Tôi sẽ nói điều tôi thấy, kể cả khi nó không dễ nghe.
Miễn trừ trách nhiệm: Bài viết chia sẻ trải nghiệm cá nhân trong một buổi chơi game giáo dục tài chính Cashflow và cách nhìn của tác giả, không phải lời khuyên vay vốn, đầu tư hay tài chính. Luật vay trong game khác lãi suất và điều kiện vay thật. Phép tính trong bài là ví dụ minh họa với số làm tròn, không áp cho tài sản cụ thể nào. Đầu tư bất động sản có rủi ro về thanh khoản, lãi vay, pháp lý và vận hành; hãy tham vấn chuyên gia tài chính độc lập trước khi quyết định.
Về tác giả: Cao Thái Toàn là nhà đầu tư bất động sản dòng tiền, người sáng lập DAPANO. Anh trực tiếp gây dựng và vận hành 20 tòa nhà cho thuê tại Hà Nội cùng các dự án tại TP.HCM. Anh học chương trình giáo dục tài chính Cashflow từ khoảng năm 2019, dùng Cap SÀN 6%/năm làm ngưỡng sàng lọc và luôn đặt rủi ro lên bàn trước con số.